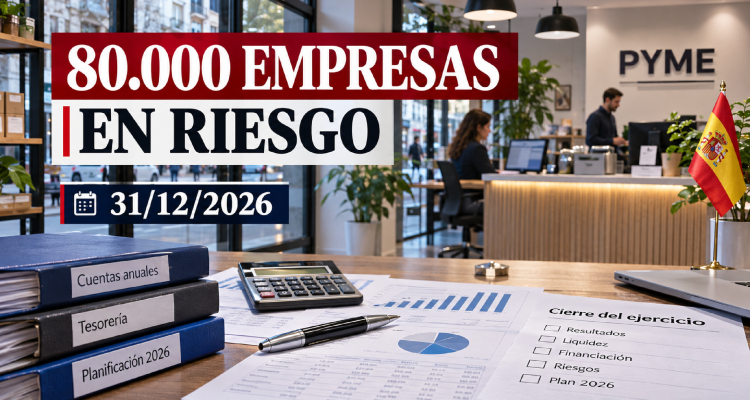
Unas 80.000 empresas españolas podrían verse afectadas por el fin del denominado escudo antiquiebras el próximo 31 de diciembre de 2026. La medida, aprobada durante la pandemia para evitar la desaparición de negocios con pérdidas, dejará de aplicarse salvo que el Gobierno decida prorrogarla antes de que termine el año.
El Consejo General de Economistas estima que entre 600.000 y 800.000 empleos podrían quedar expuestos a las consecuencias de su desaparición. Las pequeñas y medianas empresas serían las más vulnerables, especialmente en sectores como la hostelería, el turismo, el comercio y el transporte.
¿Qué es el escudo antiquiebras y por qué termina en 2026?
El escudo antiquiebras es una medida extraordinaria que permite a las sociedades excluir las pérdidas registradas en 2020 y 2021 del cálculo que determina si deben disolverse por desequilibrio patrimonial.
La legislación española establece que una empresa puede encontrarse en causa legal de disolución cuando sus pérdidas reducen el patrimonio neto por debajo de la mitad del capital social.
Durante los últimos años, la moratoria ha permitido que numerosas compañías continúen funcionando mientras recuperaban su situación financiera.
Sin embargo, la protección vigente finaliza al cierre del ejercicio iniciado en 2026. A fecha de 11 de noviembre, el Gobierno todavía no ha confirmado una nueva prórroga.
¿Qué ocurrirá con las empresas a partir de enero de 2027?
Si no se amplía la moratoria, las pérdidas acumuladas durante la pandemia volverán a tenerse en cuenta para determinar si una sociedad incurre en causa de disolución.
Esto no significa que 80.000 empresas vayan a cerrar automáticamente. Las compañías afectadas disponen de mecanismos legales para corregir su situación, entre ellos:
- Ampliaciones de capital mediante nuevas aportaciones de los socios.
- Reducciones de capital para compensar pérdidas.
- Reestructuración de deudas y acuerdos con acreedores.
- Préstamos participativos y otras fórmulas de recapitalización.
Los administradores deberán comprobar la situación patrimonial y, cuando concurra una causa legal de disolución, actuar dentro de los plazos establecidos. Con carácter general, la ley contempla dos meses para convocar la junta de socios, salvo las particularidades aplicables a cada situación.
Las pymes, entre las principales afectadas
Los negocios que todavía arrastran pérdidas de la pandemia y mantienen un elevado endeudamiento afrontan una situación especialmente delicada.
Recuperar las ventas no significa necesariamente haber recuperado el patrimonio perdido. Una empresa puede mantener su actividad y, al mismo tiempo, presentar un desequilibrio contable que obligue a adoptar medidas.
La incertidumbre sobre una posible prórroga añade presión a las compañías que deben preparar el cierre del ejercicio.
Con 2027 cada vez más cerca, la prioridad para las empresas afectadas será revisar sus cuentas y anticipar posibles soluciones, sin esperar a que termine la protección. El verdadero riesgo no está únicamente en el vencimiento de la moratoria, sino en llegar a esa fecha sin un plan para recuperar el equilibrio financiero.